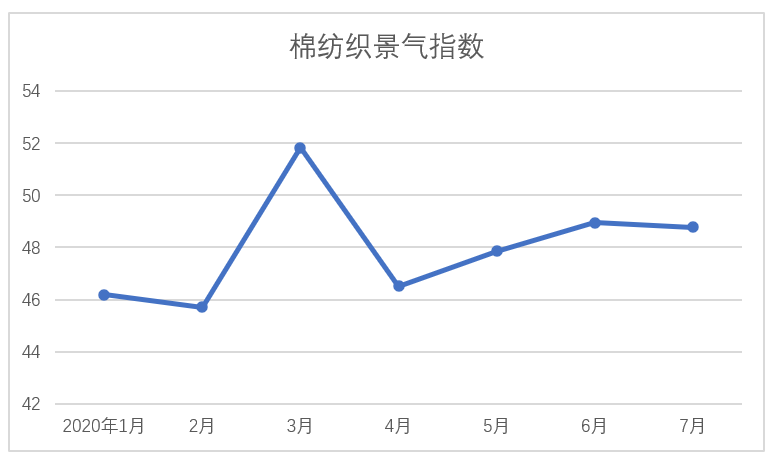
7月,棉纺织景气指数为48.78,较上月有微幅下降。原料方面,受原棉价格有所提高、产品销售偏弱等因素影响,纺企采购节奏放缓,以消耗原料库存为主;生产已基本恢复至景气区间,本月纱、布产品生产节奏放缓;产品销售及方面,目前内销好于外贸,中低端产品销售好于高端产品,纱线产品销售好于坯布;产品库存方面,纱线库存有所下降,坯布库存压力有所增加。总体来看,生产端已基本恢复正常,销售端阻力较大。
 国内方面,7月份中国制造业采购经理指数(PMI)为51.5%,延续上月向好走势,说明我国经济继续保持回升状态。从分类指数看,生产指数为54.0%,其中纺织服装服饰制造自疫情以来首次升至临界点以上,说明纺服生产已基本步入正轨。从需求端来看,新订单指数为51.7%,表明我国经济环境整体回暖,但纺服新订单指数仍在临界点以下,纺企经营压力不减。生产、订单方面情况与中棉行协调查问卷结果一致。
外贸方面,据海关数据数显示,2020年7月,我国纺织品服装出口额为312.94亿美元,同比增长13.74%,其中,纺织品(包括纺织纱线、织物及制品)出口额为159.769亿美元,同比增长48.38%,服装(包括服装及衣着附件)出口额为153.175亿美元,同比下降8.54%。2020年4月、5月、6月份纺织品同比增幅分别达到49.36%、77.34%、56.72%,服装同比降幅分别为30.31%、26.95%、10.2%。纺织品出口增速趋缓的主要原因为国外对于防疫物资的需求有所下降,相关产品出口减少,而随着国外部分国家及地区疫情得到控制,居民服装需求增加,服装出口降幅缩小。
目前,国内消费市场复苏速度高于国外,但就纺织品来说,终端购买意愿仍然较低,消费市场萎缩正在影响整个产业链,下游需求乏力导致纱布产品销售压力加大、原料涨价但产品提价乏力。而国际疫情持续蔓延,世界经济严重衰退,我国出口型纺企压力加大。面对此情况,国务院办公厅日前印发《关于进一步做好稳外贸稳外资工作的意见》(以下简称《意见》)。《意见》提出15项稳外贸稳外资政策措施,其中特别提到:加大对劳动密集型企业支持力度。对纺织品、服装、家具、鞋靴等劳动密集型产品出口企业,在落实减税降费、出口信贷、出口信保、稳岗就业、用电用水等各项普惠性政策基础上进一步加大支持力度。相信国家积极有力的政策扶持将赋予我国出口型纺企更大能量,挺过经济“寒冬”。
 原料采购指数
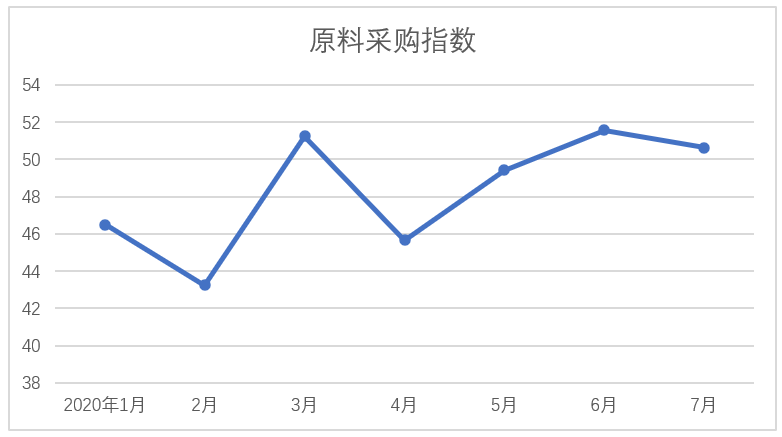
7月,原料采购指数50.62,连续两月保持在景气区间范围内。7月,国内棉花价格呈小幅震荡上行态势,外棉价格区间内震荡。7月初,国内棉花价格一度低于外棉价格。随后储备棉轮出正式拉开帷幕,纺企竞拍十分积极,截至发稿日,轮出保持全成交,储备棉的火热成交也为国内棉价提供了有力支撑,内外棉价差一度达到905元/吨。有纺企表示,目前资金压力较大,储备棉随买随用,尽量保持企业现金流健康。拍储期间,贸易商逢低大量囤储备棉,导致纺企竞拍空间缩小,有纺企对贸易商在未来是否会炒作储备棉价格表示担忧。本月非棉纤维销售疲软